اطلاعیه شماره 37 سازمان امور مالیاتی کشور | الزام به صدور صورتحساب الکترونیکی نوع 1 و 2
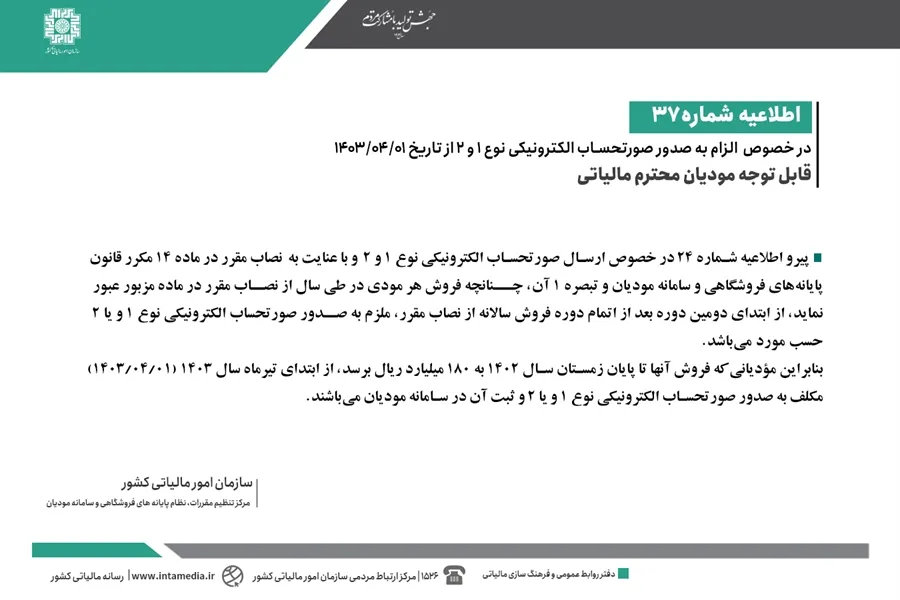
اطلاعیه شماره 37 سازمان امور مالیاتی، الزام صدور صورتحساب الکترونیکی نوع 1 و 2 را برای مودیانی که فروش آنها تا پایان زمستان 1402 به 180 میلیارد ریال رسیده، از تاریخ 01/04/1403 اعلام کرده است. این تکلیف بر اساس ماده 14 مکرر قانون پایانههای فروشگاهی و سامانه مودیان و تبصره 1 آن اعمال میشود و مودیان باید صورتحسابها را در سامانه مودیان ثبت کنند.
صدور صورتحساب الکترونیکی نوع 1 و 2 | الزام از 01/04/1403
مودیانی که فروش آنها تا پایان زمستان 1402 به 180 میلیارد ریال رسیده است، از ابتدای تیرماه 1403 ملزم به صدور صورتحساب الکترونیکی نوع 1 یا 2 و ثبت آن در سامانه مودیان هستند. این الزام بر اساس نصاب ماده 14 مکرر قانون پایانههای فروشگاهی و سامانه مودیان اعمال میشود.
- مودیان با فروش 180 میلیارد ریال تا پایان زمستان 1402 مشمول الزام میشوند.
- صدور صورتحساب از ابتدای دومین دوره پس از اتمام دوره فروش سالانه الزامی است.
- مهلت شروع: 01/04/1403 (ابتدای تیرماه 1403).
- ثبت صورتحساب در سامانه مودیان الزامی است.
الزام صدور صورتحساب الکترونیکی نوع 1 و 2 طبق اطلاعیه 37
اطلاعیه شماره 37 سازمان امور مالیاتی، مودیان مشمول را موظف کرده است که از تاریخ 01/04/1403 صورتحساب الکترونیکی نوع 1 یا 2 صادر کنند. این الزام بر اساس نصاب مقرر در ماده 14 مکرر قانون پایانههای فروشگاهی و سامانه مودیان و تبصره 1 آن تعیین شده است.
شرایط مشمولیت مودیان
چنانچه فروش هر مودی در طی سال از نصاب مقرر عبور کند، از ابتدای دومین دوره بعد از اتمام دوره فروش سالانه، ملزم به صدور صورتحساب الکترونیکی نوع 1 و 2 خواهد بود. مودیانی که فروش آنها تا پایان زمستان سال 1402 به 180 میلیارد ریال رسیده، مشمول این الزام هستند.
زمانبندی اجرای الزام صدور صورتحساب الکترونیکی
مودیان مشمول باید از تاریخ 01/04/1403 نسبت به صدور صورتحساب الکترونیکی نوع 1 یا 2 اقدام کرده و آن را در سامانه مودیان ثبت کنند. این تاریخ دقیقاً از ابتدای تیرماه سال 1403 آغاز میشود.
پیامدهای عدم رعایت الزام صدور صورتحساب الکترونیکی
مودیانی که از تاریخ 01/04/1403 مشمول این الزام هستند، باید صورتحسابهای خود را بهصورت الکترونیکی نوع 1 یا 2 صادر و در سامانه مودیان ثبت کنند. عدم رعایت این تکلیف، مشمول ضوابط قانونی مربوط به سامانه مودیان خواهد بود.
سوالات متداول
چه مودیانی از 01/04/1403 ملزم به صدور صورتحساب الکترونیکی نوع 1 و 2 هستند؟
مودیانی که فروش آنها تا پایان زمستان 1402 به 180 میلیارد ریال رسیده است.
مبنای قانونی این الزام چیست؟
ماده 14 مکرر قانون پایانههای فروشگاهی و سامانه مودیان و تبصره 1 آن.
از چه تاریخی باید صورتحساب صادر شود؟
از تاریخ 01/04/1403 (ابتدای تیرماه 1403).
مودیان مشمول باید از تاریخ 01/04/1403 نسبت به صدور صورتحساب الکترونیکی نوع 1 و 2 اقدام کنند. رعایت این تکلیف بر اساس نصاب فروش 180 میلیارد ریال و اطلاعیه 37 الزامی است.